

নিজস্ব প্রতিবেদক
সোমবার, ২৪ আগস্ট ২০২৬ প্রিন্ট ১৩৪ বার পঠিত
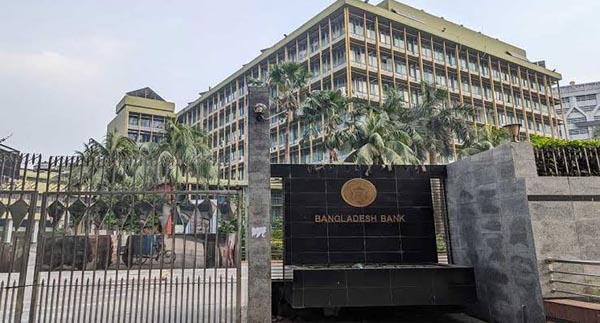
ব্যাংক খাতের খেলাপি ঋণ ব্যবস্থাপনায় ১৮ মাসের পরিকল্পনা নিয়েছে বাংলাদেশ ব্যাংক। পরিকল্পনা অনুযায়ী, প্রথম ছয় মাস ব্যাংক ও ঋণগ্রহীতার মধ্যে সমঝোতার মাধ্যমে খেলাপি ঋণ নিষ্পত্তির সুযোগ রাখা হবে। পরবর্তী ১২ মাসে প্রয়োজনীয় আইন প্রণয়ন ও তা কার্যকর করে খেলাপি ঋণ দ্রুত আদায়ের উদ্যোগ নেওয়া হবে।
গত ২৬ জুলাই অনুষ্ঠিত অর্থ মন্ত্রণালয় সম্পর্কিত সংসদীয় স্থায়ী কমিটির বৈঠকে বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমান খেলাপি ঋণ ব্যবস্থাপনার এই পরিকল্পনা তুলে ধরেন। গতকাল অনুষ্ঠিত কমিটির বৈঠকে ওই সভার কার্যবিবরণী অনুমোদন করা হয়। কার্যবিবরণী থেকেই এ তথ্য জানা গেছে। কমিটির সভাপতি মুশফিকুর রহমানের সভাপতিত্বে বৈঠকে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরীসহ কমিটির সদস্যরা উপস্থিত ছিলেন।
বৈঠকে গভর্নর জানান, খেলাপি ঋণ কমানোর পাশাপাশি ঋণের প্রকৃত সুবিধাভোগীদের শনাক্ত করার উদ্যোগ নেওয়া হবে। ঋণের অর্থ প্রকৃতপক্ষে কারা ব্যবহার করেছেন, তা চিহ্নিত করে তাঁদের আইনের আওতায় আনার ব্যবস্থা করা হবে। এর মাধ্যমে প্রকৃত ঋণগ্রহীতার জবাবদিহি নিশ্চিত করার পাশাপাশি ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা নেওয়ার সুযোগ তৈরি হবে।
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, চলতি বছরের মার্চ শেষে দেশের তফসিলি ব্যাংকগুলোতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। একই সময়ে ৬১টি তফসিলি ব্যাংকের মোট বিতরণ করা ঋণের পরিমাণ বেড়ে দাঁড়িয়েছে ১৮ লাখ ২৪ হাজার ৬৬৮ কোটি টাকা। ফলে ব্যাংক খাতে খেলাপি ঋণের বোঝা এখনো অত্যন্ত বড়। রাষ্ট্র মালিকানাধীন ব্যাংকগুলোতে পরিস্থিতি আরও নাজুক। এসব ব্যাংকে বিতরণ করা মোট ঋণের প্রায় ৪৬ শতাংশই খেলাপি।
গত কয়েক বছরে দেশের ব্যাংক খাতে খেলাপি ঋণ দ্রুত বেড়েছে। ২০০৯ সালের জানুয়ারিতে আওয়ামী লীগ নেতৃত্বাধীন সরকার দায়িত্ব নেওয়ার সময় খেলাপি ঋণের পরিমাণ ছিল ২২ হাজার ৪৮১ কোটি টাকা। ২০২৪ সালের জুনে ওই সরকারের মেয়াদ শেষে খেলাপি ঋণ বেড়ে দাঁড়ায় ২ লাখ ১১ হাজার ৩৯১ কোটি টাকা।
এরপর আওয়ামী লীগ সরকারের পতনের পর অন্তর্বর্তী সরকার ব্যাংক খাতের প্রকৃত চিত্র তুলে ধরার উদ্যোগ নেয়। খেলাপি ঋণের হিসাব নির্ধারণে আগের বিভিন্ন ছাড় ও সুবিধা কমিয়ে দেওয়ায় প্রকাশিত খেলাপি ঋণের পরিমাণ এক লাফে অনেক বেড়ে যায়। পরে সরকার বিশেষ ব্যবস্থায় ঋণ পুনঃতফসিলের সুযোগ দিলে কিছুটা কমে আসে খেলাপি ঋণের পরিমাণ। তবে সামগ্রিকভাবে ব্যাংক খাতে অনাদায়ী ঋণের পরিমাণ এখনো বড় ধরনের ঝুঁকি হিসেবে রয়ে গেছে।
গভর্নর সংসদীয় কমিটিকে জানান, ব্যাংক খাতের চলমান সংকট মোকাবিলায় মুদ্রানীতি ও ঋণ ব্যবস্থাপনায় বেশ কিছু পদক্ষেপ নেওয়া হয়েছে। এর অংশ হিসেবে নীতি সুদহার কমানোর পাশাপাশি ঋণের অর্থায়ন ব্যয় কমানোর উদ্যোগ নেওয়া হয়েছে। আমদানি অর্থায়নে ব্যবহৃত মেয়াদি ঋণপত্রের অর্থায়ন ব্যবস্থায় সুদের মার্জিনের বেঞ্চমার্ক ৪ শতাংশ থেকে কমিয়ে ৩ শতাংশ করা হয়েছে। পাশাপাশি ব্যাংকের সুদের স্প্রেড সর্বোচ্চ ৪ শতাংশে সীমিত রাখার সিদ্ধান্ত নেওয়া হয়েছে।
বাংলাদেশ ব্যাংকের আশা, এসব পদক্ষেপের ফলে আমদানি অর্থায়নের ব্যয় কমবে। এর প্রভাব ঋণের সুদহার ও উৎপাদন ব্যয়ের ওপর পড়বে এবং শেষ পর্যন্ত পণ্যের দাম কমাতে সহায়ক হবে।
বৈঠকে ক্ষুদ্র ও উৎপাদনশীল উদ্যোক্তাদের ঋণপ্রাপ্তিকে অগ্রাধিকার দেওয়ার বিষয়েও আলোচনা হয়। গভর্নর বলেন, বড় অঙ্কের ঋণের পরিবর্তে ক্ষুদ্র ও উৎপাদনশীল উদ্যোক্তাদের জন্য ঋণপ্রবাহ বাড়ানো হবে। একই সঙ্গে ঋণের অর্থ যাতে নির্ধারিত খাতে ব্যবহার হয়, তা নিশ্চিত করতে ব্যাংকগুলোর তদারকি জোরদার করা হবে। ঋণের তহবিল অন্য খাতে সরিয়ে নেওয়া বা অপব্যবহার ঠেকাতেও কঠোর নজরদারি থাকবে।
বৈঠকে উদ্যোক্তাদের কাছ থেকে পাওয়া ঋণের সুদসংক্রান্ত অভিযোগ নিয়েও আলোচনা হয়। অনেক উদ্যোক্তার দাবি, ঘোষিত সুদহারের তুলনায় বিভিন্ন চার্জ ও অন্যান্য খরচ যুক্ত হওয়ার পর তাঁদের ঋণের কার্যকর সুদহার ১৮ থেকে ১৯ শতাংশে গিয়ে দাঁড়ায়। এ বিষয়ে বিস্তারিত পর্যালোচনা করে প্রয়োজনীয় ব্যবস্থা নেওয়ার কথা জানিয়েছে বাংলাদেশ ব্যাংক।
এদিকে ৬০ হাজার কোটি টাকার প্রণোদনা প্যাকেজের ব্যবহার নিয়েও বৈঠকে আলোচনা হয়েছে। এ অর্থ যাতে প্রকৃত ব্যবসায়ীদের কাছে পৌঁছায় এবং বিশেষ করে ক্ষুদ্র ও মাঝারি উদ্যোক্তারা সঠিকভাবে ব্যবহার করতে পারেন, তা নিশ্চিত করতে তদারকি বাড়ানোর সিদ্ধান্ত নেওয়া হয়েছে। পরবর্তী বৈঠকে এ প্যাকেজের বাস্তবায়ন ও অগ্রগতি তুলে ধরার কথাও বলা হয়েছে।
বাংলাদেশ ব্যাংক জানিয়েছে, মূল্যস্ফীতির বর্তমান প্রবণতা ও দেশের সামষ্টিক অর্থনৈতিক পরিস্থিতি পর্যালোচনা করে প্রয়োজনীয় নীতিগত ব্যবস্থা নেওয়া হচ্ছে। বৈঠকে মূল্যস্ফীতির সঙ্গে বৈশ্বিক প্রবণতার পার্থক্য নিয়েও আলোচনা হয়। কেন্দ্রীয় ব্যাংক জানিয়েছে, দেশীয় অর্থনীতির তথ্য-উপাত্ত বিশ্লেষণ করে মূল্যস্ফীতি নিয়ন্ত্রণে প্রয়োজনীয় পদক্ষেপ অব্যাহত থাকবে।
মুদ্রানীতি প্রণয়নেও পরিবর্তনের সিদ্ধান্ত হয়েছে। বর্তমানে বাংলাদেশ ব্যাংক ছয় মাসের জন্য মুদ্রানীতি ঘোষণা করে—জানুয়ারি থেকে জুন এবং জুলাই থেকে ডিসেম্বর পর্যন্ত। নতুন সিদ্ধান্ত অনুযায়ী, মুদ্রানীতি তিন মাস পরপর পর্যালোচনা করা হবে। অর্থনৈতিক পরিস্থিতির দ্রুত পরিবর্তনের সঙ্গে নীতিগত সিদ্ধান্তকে সামঞ্জস্য করতেই এ উদ্যোগ নেওয়া হচ্ছে।
তবে খেলাপি ঋণ কমানোর ১৮ মাসের পরিকল্পনাকেই ব্যাংক খাতের সবচেয়ে গুরুত্বপূর্ণ উদ্যোগ হিসেবে দেখা হচ্ছে। প্রথম ছয় মাসে ব্যাংক ও ঋণগ্রহীতাদের মধ্যে সমঝোতার মাধ্যমে সমস্যাগ্রস্ত ঋণ নিষ্পত্তির সুযোগ দেওয়া হলে প্রকৃত ব্যবসায়ীদের অনেকেই ঘুরে দাঁড়ানোর সুযোগ পেতে পারেন। তবে এই সুযোগ যাতে ইচ্ছাকৃত ঋণখেলাপিরা অপব্যবহার করতে না পারেন, সে বিষয়ে কঠোর নজরদারি প্রয়োজন বলে মনে করছেন সংশ্লিষ্টরা।
পরবর্তী ১২ মাসে প্রয়োজনীয় আইন প্রণয়ন ও বাস্তবায়নের মাধ্যমে খেলাপি ঋণ দ্রুত নিষ্পত্তির পরিকল্পনা বাস্তবায়িত হলে ব্যাংক খাতে দীর্ঘদিনের অনাদায়ী ঋণের চাপ কমতে পারে। একই সঙ্গে ঋণের প্রকৃত সুবিধাভোগী শনাক্ত করে তাঁদের জবাবদিহির আওতায় আনা গেলে ভবিষ্যতে ঋণের অর্থ অপব্যবহার ও ইচ্ছাকৃত খেলাপি হওয়ার প্রবণতাও কমানো সম্ভব হবে।
ব্যাংক খাতে দীর্ঘদিনের অনিয়ম, ঋণের অর্থের অপব্যবহার এবং প্রভাবশালী ঋণগ্রহীতাদের বিরুদ্ধে দুর্বল ব্যবস্থা নেওয়ার কারণে খেলাপি ঋণ বেড়েছে। তাই শুধু পুনঃতফসিল বা সমঝোতার মাধ্যমে সমস্যার সমাধান না করে প্রকৃত ঋণগ্রহীতা ও ইচ্ছাকৃত খেলাপিকে আলাদা করে ব্যবস্থা নেওয়াই হবে এই পরিকল্পনার বড় পরীক্ষা। বাংলাদেশ ব্যাংকের ১৮ মাসের পরিকল্পনা বাস্তবায়নে আইনগত সংস্কার, ব্যাংকগুলোর জবাবদিহি এবং কঠোর তদারকি নিশ্চিত করা গেলে খেলাপি ঋণ কমিয়ে ব্যাংক খাতকে ধীরে ধীরে স্থিতিশীল করার সুযোগ তৈরি হতে পারে।

Posted ০৭:৩১ অপরাহ্ণ | সোমবার, ২৪ আগস্ট ২০২৬
bankbimaarthonity.com | rina sristy

এ বিভাগের আরও খবর


আর্কাইভ ক্যালেণ্ডার
পিএইচপি টাওয়ার, ১০৭/২, কাকরাইল, ঢাকা-১০০০।
ফোন: নিউজরুম: ০১৭১৫-০৭৬৫৯০, ০১৮৪২-০১২১৫১ ফোন: ০২-৮৩০০৭৭৩-৫
ই-মেইল: bankbima1@gmail.com