

নিজস্ব প্রতিবেদক
বুধবার, ২৩ সেপ্টেম্বর ২০২৬ প্রিন্ট ৬০ বার পঠিত
জলবায়ু পরিবর্তন ও প্রাকৃতিক দুর্যোগের ঝুঁকি বাড়ার সঙ্গে সঙ্গে বীমা খাতেও নতুন ধরনের পণ্য ও ব্যবসায়িক মডেলের চাহিদা তৈরি হচ্ছে। এর মধ্যে অন্যতম হয়ে উঠছে প্যারামেট্রিক ইন্স্যুরেন্স। আগামী দশকে বীমা খাতের নতুন ব্যবসায়িক ক্ষেত্র হিসেবে এ ধরনের বীমার বাজার আরও বিস্তৃত হতে পারে।
বাজার গবেষণার পূর্বাভাস অনুযায়ী, ২০২৫ সালে বৈশ্বিক প্যারামেট্রিক বীমার বাজারের আকার ছিল প্রায় ১৭ দশমিক ৬০ বিলিয়ন মার্কিন ডলার। ২০৩৫ সালের মধ্যে তা বেড়ে ৪৬ দশমিক ০৮ বিলিয়ন ডলারে পৌঁছাতে পারে। ২০২৬ থেকে ২০৩৫ সালের মধ্যে বৈশ্বিক বাজারে বার্ষিক গড় প্রবৃদ্ধি (সিএজিআর) ধরা হয়েছে ১০ দশমিক ১ শতাংশ।
এশিয়া-প্যাসিফিক অঞ্চলে এ প্রবৃদ্ধির হার আরও বেশি হতে পারে। ২০৩৫ সাল পর্যন্ত এ অঞ্চলের প্যারামেট্রিক বীমা বাজারে **১৪ দশমিক ৮ শতাংশ বার্ষিক গড় প্রবৃদ্ধির পূর্বাভাস দেওয়া হয়েছে। ফলে আগামী দশকে অঞ্চলটি প্যারামেট্রিক বীমার দ্রুততম বর্ধনশীল বাজারগুলোর একটি হয়ে উঠতে পারে।
কী এই প্যারামেট্রিক বীমা:
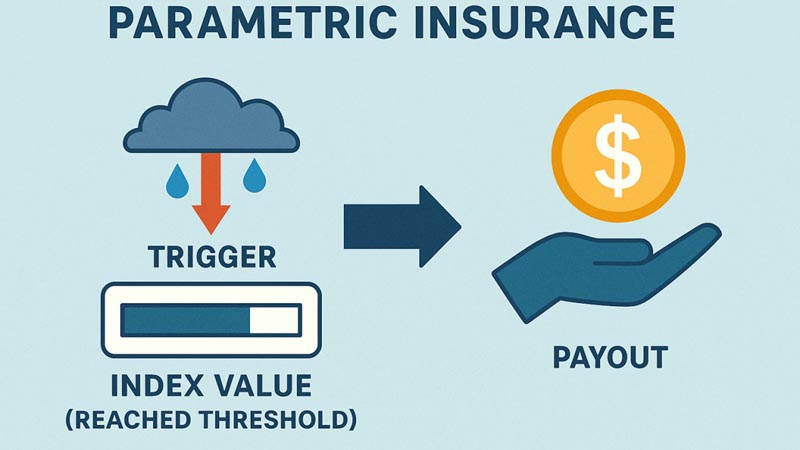
প্রচলিত বীমায় কোনো দুর্ঘটনা বা দুর্যোগের পর প্রকৃত ক্ষয়ক্ষতি নিরূপণ করে ক্ষতিপূরণ দেওয়া হয়। প্যারামেট্রিক বীমার ক্ষেত্রে পদ্ধতিটি কিছুটা ভিন্ন। এখানে পলিসি করার সময় নির্দিষ্ট একটি সূচক বা ট্রিগার নির্ধারণ করে দেওয়া হয়।
যেমন, কোনো এলাকায় নির্দিষ্ট মাত্রার বেশি বৃষ্টিপাত হলে, বাতাসের গতি নির্ধারিত সীমা অতিক্রম করলে, নদীর পানি নির্দিষ্ট উচ্চতায় পৌঁছালে কিংবা ভূমিকম্পের তীব্রতা একটি নির্ধারিত মাত্রায় গেলে পলিসির শর্ত অনুযায়ী অর্থ পরিশোধ করা হবে।
অর্থাৎ ক্ষতির পরিমাণ নিরূপণের পরিবর্তে পূর্বনির্ধারিত কোনো সূচক বা ঘটনার ওপর ভিত্তি করে ক্ষতিপূরণ দেওয়া হয়। এতে দাবি নিষ্পত্তির সময় কমানো সম্ভব হতে পারে।
জলবায়ু ঝুঁকিতে বাড়ছে ব্যবহার:
জলবায়ু পরিবর্তনের কারণে ঘূর্ণিঝড়, বন্যা, অতিবৃষ্টি, খরা ও অন্যান্য প্রাকৃতিক দুর্যোগের ঝুঁকি বাড়ছে। এসব ঝুঁকিতে দ্রুত আর্থিক সহায়তা দেওয়ার প্রয়োজন থেকেই প্যারামেট্রিক বীমার প্রতি আগ্রহ বাড়ছে।
বিশেষ করে কৃষি খাতে বৃষ্টিপাত, তাপমাত্রা বা খরার মতো সূচক ব্যবহার করে বীমা পণ্য তৈরি করা যায়। একইভাবে ঘূর্ণিঝড়ের ক্ষেত্রে বাতাসের গতি বা দুর্যোগের তীব্রতা এবং বন্যার ক্ষেত্রে পানির উচ্চতাকে ট্রিগার হিসেবে বিবেচনা করা সম্ভব।
ফলে প্রচলিত ক্ষয়ক্ষতি নিরূপণের দীর্ঘ প্রক্রিয়ার পরিবর্তে নির্দিষ্ট শর্ত পূরণ হলে দ্রুত অর্থ পরিশোধের সুযোগ তৈরি হয়।
এশিয়ায় বড় বাজারের সম্ভাবনা:
বাজার বিশ্লেষণ অনুযায়ী, প্যারামেট্রিক বীমার বৈশ্বিক প্রবৃদ্ধির অন্যতম বড় চালিকাশক্তি হতে পারে এশিয়া-প্যাসিফিক অঞ্চল। আগামী দশক পর্যন্ত এ অঞ্চলে ১৪ দশমিক ৮ শতাংশ বার্ষিক গড় প্রবৃদ্ধির পূর্বাভাস দেওয়া হয়েছে।
এর পেছনে জলবায়ু পরিবর্তনজনিত ঝুঁকি, প্রাকৃতিক দুর্যোগের উচ্চমাত্রা, প্রযুক্তির ব্যবহার এবং নতুন ধরনের ঝুঁকি ব্যবস্থাপনা পণ্যের চাহিদাকে গুরুত্বপূর্ণ কারণ হিসেবে দেখা হচ্ছে।
স্যাটেলাইট তথ্য, আবহাওয়া ডেটা, সেন্সর ও ডেটা অ্যানালিটিকসের ব্যবহার বাড়ায় নির্দিষ্ট সূচকের ওপর ভিত্তি করে বীমা পণ্য তৈরি ও দাবি পরিশোধের প্রযুক্তিগত সক্ষমতাও বাড়ছে।
বাংলাদেশের জন্যও সম্ভাবনা:
বাংলাদেশ জলবায়ু পরিবর্তন ও প্রাকৃতিক দুর্যোগের ঝুঁকিতে থাকা দেশগুলোর একটি। ঘূর্ণিঝড়, জলোচ্ছ্বাস, বন্যা, অতিবৃষ্টি ও খরার কারণে কৃষি, ক্ষুদ্র ব্যবসা ও উপকূলীয় মানুষের আর্থিক ক্ষতির ঝুঁকি রয়েছে।
এ কারণে দেশের বীমা খাতেও প্যারামেট্রিক বীমার সম্ভাব্য ব্যবহার নিয়ে কাজ করার সুযোগ রয়েছে। বিশেষ করে কৃষি, জলবায়ু ঝুঁকি, বন্যা, ঘূর্ণিঝড় এবং ক্ষুদ্র উদ্যোক্তাদের ব্যবসায়িক ঝুঁকি মোকাবিলায় এ ধরনের পণ্য তৈরি করা যেতে পারে।
তবে এ ধরনের বীমা চালুর ক্ষেত্রে নির্ভরযোগ্য আবহাওয়া ও দুর্যোগের তথ্য, সঠিক ট্রিগার নির্ধারণ, ঝুঁকির মূল্যায়ন, পুনর্বীমা এবং নিয়ন্ত্রক কাঠামো গুরুত্বপূর্ণ বিষয়। একই সঙ্গে পলিসিধারীরা যাতে সহজে বুঝতে পারেন কোন পরিস্থিতিতে তাঁরা অর্থ পাবেন এবং কোন পরিস্থিতিতে পাবেন না-সেটিও পরিষ্কারভাবে জানানো প্রয়োজন। বাংলাদেশে ইতিমধ্যে যমুনা নদী টেকসই ব্যবস্থাপনা প্রকল্প’ দুর্যোগ ঝুঁকি অর্থায়নে প্যারামেট্রিক বীমা চালু করা হয়েছে।
যদি বন্যা পরিস্থিতি খুব মারাত্মক রূপ নেয়, তবে ক্ষতি সামাল দিতে সর্বোচ্চ ৬ মিলিয়ন ডলার (৬০ লাখ ডলার) পর্যন্ত বিমা সুবিধা চালু হবে। সাধারণ বীমা কর্পোরেশন এবং আন্তর্জাতিক রিইন্স্যুরেন্স কোম্পানি ‘জেনারেলি’ যৌথভাবে এই বড় বীমার টাকা পরিশোধ করবে।জলবায়ু মোকাবিলায় বিশ্বমঞ্চে বাংলাদেশের নতুন দৃষ্টান্তবন্যা ও জলবায়ু পরিবর্তনের ধাক্কা সামলাতে বাংলাদেশের এই উদ্যোগকে বিশ্বের দরবারে একটি বড় মাইলফলক হিসেবে দেখছেন বিশেষজ্ঞরা। দেশের টাকা এবং বিদেশের বড় বড় বীমা কোম্পানির পুঁজিকে একসঙ্গে কাজে লাগিয়ে দুর্যোগ মোকাবিলার এমন উদাহরণ অন্যান্য দেশের জন্যও একটি শেখার বিষয়।
রয়েছে কিছু সীমাবদ্ধতাও:
প্যারামেট্রিক বীমার বড় চ্যালেঞ্জগুলোর একটি হলো ‘বেসিস রিস্ক’। অর্থাৎ পলিসির নির্ধারিত সূচক অনুযায়ী যে অর্থ পাওয়া যাবে, তা সবসময় পলিসিধারীর প্রকৃত ক্ষতির সঙ্গে পুরোপুরি মিল নাও হতে পারে।
তাই শুধু বাজারের আকার বাড়লেই প্যারামেট্রিক বীমা সফল হবে না। নির্ভরযোগ্য তথ্য, সঠিক সূচক, উপযুক্ত পণ্য কাঠামো এবং গ্রাহকের আস্থা তৈরি করা গুরুত্বপূর্ণ হয়ে উঠবে।
বাজার গবেষণার পূর্বাভাস বাস্তবে কতটা প্রতিফলিত হবে, তা নির্ভর করবে জলবায়ু ঝুঁকি, প্রযুক্তির ব্যবহার, নিয়ন্ত্রক পরিবেশ এবং বীমা কোম্পানিগুলোর নতুন পণ্য তৈরির সক্ষমতার ওপর।
তবে বৈশ্বিক বাজার ২০৩৫ সালে ৪৬ বিলিয়ন ডলারের বেশি হওয়ার পূর্বাভাস এবং এশিয়া-প্যাসিফিকে ১৪ দশমিক ৮ শতাংশ প্রবৃদ্ধির সম্ভাবনা দেখাচ্ছে-প্যারামেট্রিক বীমা আগামী দশকে বীমা শিল্পের একটি গুরুত্বপূর্ণ নতুন ব্যবসায়িক ক্ষেত্র হয়ে উঠতে পারে।

Posted ০৮:৪১ অপরাহ্ণ | বুধবার, ২৩ সেপ্টেম্বর ২০২৬
bankbimaarthonity.com | rina sristy

এ বিভাগের আরও খবর

আর্কাইভ ক্যালেণ্ডার
পিএইচপি টাওয়ার, ১০৭/২, কাকরাইল, ঢাকা-১০০০।
ফোন: নিউজরুম: ০১৭১৫-০৭৬৫৯০, ০১৮৪২-০১২১৫১ ফোন: ০২-৮৩০০৭৭৩-৫
ই-মেইল: bankbima1@gmail.com