
নিজস্ব প্রতিবেদক
রবিবার, ০৪ জানুয়ারি ২০২৬ প্রিন্ট ৪৩১ বার পঠিত
দেশের বীমা খাতের সংস্কার ও উন্নয়নে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ (আইডিআরএ) ২০২৫ সালে নানা উদ্যোগ নিলেও গ্রাহক আস্থার সংকট কাটেনি। বছরজুড়ে একদিকে ৫৪টি সংস্কারমূলক পদক্ষেপ অন্যদিকে হাজার হাজার কোটি টাকার বকেয়া দাবি, দুর্বল কর্পোরেট শাসন ও উচ্চ ঝুঁকিতে থাকা কোম্পানির সংখ্যা বীমা শিল্পকে গভীর চ্যালেঞ্জের মুখে ফেলেছে।
আইডিআরএর তথ্য অনুযায়ী, দেশের ৮২টি বীমা কোম্পানির মধ্যে ৩২টি প্রতিষ্ঠান বর্তমানে উচ্চ-ঝুঁকিপূর্ণ হিসেবে চিহ্নিত। একই সঙ্গে ২০২৫ সালজুড়ে জীবন ও সাধারণ উভয় বীমা খাতেই হাজার হাজার কোটি টাকার দাবি অনিষ্পন্ন রয়ে গেছে। এর মধ্যে জীবন বীমা খাতের ৪৫ শতাংশ এবং সাধারণ বীমার প্রায় ৪৭ শতাংশ বীমা দাবি রয়েছে। এসব বীমা দাবি সময় মতো পরিশোধ করা এবং মানুষের আস্থা বাড়াতে বিভিন্ন আইন ও বিধি করার প্রস্তাব করা হয়েছে। অনেক প্রবিধান সংশোধন করা হয়েছে। ব্যাংক রেজল্যুশনের আদলে বীমাকারির রেজল্যুশন অধ্যাদেশ প্রণয়নের সুপারিশ করা হয়েছে। এর আলোকে কেবল বীমা প্রতিষ্ঠান একীভূত হবে তেমন না; অবসায়ন, অধিগ্রহণসহ বিভিন্ন উদ্যোগ নেয়া হবে। এর সরাসরি প্রভাব পড়েছে নতুন পলিসি বিক্রি, নবায়ন হার এবং সামগ্রিক গ্রাহক আস্থায়।
বিশ্লেষকদের মতে, দাবি নিষ্পত্তিতে দীর্ঘসূত্রতা এখন বীমা খাতের প্রবৃদ্ধির প্রধান অন্তরায়। বিশেষ করে জীবন বীমায় পলিসি ল্যাপস ও আগাম সমর্পণের হার উল্লেখযোগ্যভাবে বেড়েছে।
বকেয়া দাবির পাহাড়, আস্থাহীন গ্রাহক:
২০২৫ সালে গণমাধ্যমে বীমা খাত নিয়ে সবচেয়ে বেশি আলোচিত বিষয় ছিল বকেয়া বীমা দাবি। বহু ক্ষেত্রে পলিসির মেয়াদ পূর্ণ হলেও গ্রাহকরা বছরের পর বছর টাকা পাননি। জীবন ও সাধারণ বীমা মিলিয়ে কয়েক হাজার কোটি টাকার দাবি ঝুলে থাকায় সাধারণ মানুষের মধ্যে বীমা সম্পর্কে অনাস্থা আরও গভীর হয়েছে।
বিশেষজ্ঞদের ভাষায়, বীমা মূলত বিশ্বাসের ব্যবসা। কিন্তু দাবি নিষ্পত্তিতে ব্যর্থতা সেই বিশ্বাসকে সবচেয়ে বেশি ক্ষতিগ্রস্ত করেছে।
এর প্রভাব শুধু গ্রাহকের মনোভাবেই নয়, বাজার সম্প্রসারণ, নতুন পণ্য গ্রহণ এবং সামগ্রিক প্রবৃদ্ধিতেও স্পষ্টভাবে পড়েছে।
কঠোর অবস্থানে আইডিআরএ: ২০২৫ সালে আইডিআরএ বীমা কোম্পানিগুলোর প্রতি সাম্প্রতিক বছরের মধ্যে সবচেয়ে কঠোর অবস্থান নেয়। বছরজুড়ে নেওয়া উল্লেখযোগ্য পদক্ষেপের মধ্যে রয়েছে-একাধিক কোম্পানিতে বিশেষ নিরীক্ষা, ব্যবস্থাপনা ব্যয় কমানোর নির্দেশনা ইত্যাদি।
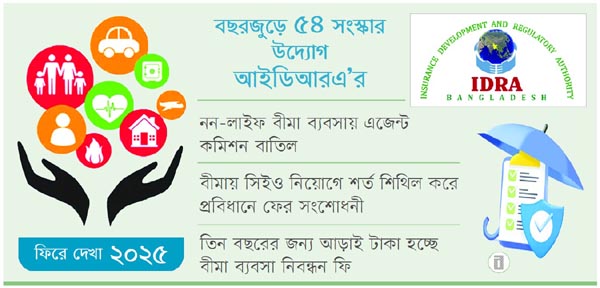
বীমা খাতের উন্নয়নে আইডিআরএ’র ৫৪ সংস্কার উদ্যোগ:
বীমা আইন সংশোধন, ব্যবস্থাপনা ব্যয়ের সীমা পুনর্নির্ধারণ, ইআরপি সিস্টেম চালু, বাস্তবভিত্তিক বীমা পরিকল্প প্রণয়ন, একচ্যুয়ারিয়াল ইনস্টিটিউট প্রতিষ্ঠা, বিভিন্ন চেকলিস্ট প্রণয়ণ ও সংশোধনসহ ৫৪টি সংস্কার উদ্যোগ গ্রহণ করেছে বীমা খাতের নিয়ন্ত্রক সংস্থা আইডিআরএ।
বীমা কোম্পানিগুলোতে সুশাসন প্রতিষ্ঠা ও নিয়ন্ত্রক সংস্থাকে শক্তিশালী করাসহ দেশের বীমা খাতের উন্নয়নে এসব সংস্কার উদ্যোগ গ্রহণ করেছে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ (আইডিআরএ) । এরইমধ্যে কিছু সংস্কার কার্যক্রম সম্পন্ন হয়েছে এবং কিছু কার্যক্রম এখনো চলমান রয়েছে।
সংস্থাটির প্রশাসন অনুবিভাগের অধীনে ১৯টি সংস্কার কার্যক্রম চলমান রয়েছে। এ ছাড়াও আইন অনুবিভাগের অধীনে ১৬টি, লাইফ অনুবিভাগের অধীনে ৯টি এবং নন-লাইফ অনুবিভাগের অধীনে ১০টি সংস্কার কার্যক্রম পরিচালনা করছে বীমা খাতের নিয়ন্ত্রক সংস্থা আইডিআরএ।
প্রশাসন অনুবিভাগের অধীনে যেসব সংস্কার কার্যক্রম পরিচালিত হচ্ছে:
বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের অর্গানোগ্রাম সংস্কার ও প্রয়োজনীয় জনবল কাঠামো চূড়ান্তকরণ; ‘জাতীয় বীমা নীতি, ২০২৫-৩০’ প্রণয়ন; বাংলাদেশে একচ্যুয়ারি পেশা উন্নয়ন কর্মসূচি বাস্তবায়ন; রেগুলেটরি স্যান্ডবক্স গাইডলাইন্স, ২০২৩ এর সংশোধন; বাংলাদেশ চার্টার্ড ইন্স্যুরেন্স ইনস্টিটিউট (বিসিআইআই) প্রতিষ্ঠা; বাংলাদেশ ইনস্টিটিউট অব ইন্স্যুরেন্স ম্যানেজমেন্ট (বিআইআইএম) প্রতিষ্ঠা; বাংলাদেশ একচ্যুয়ারিয়াল ইনস্টিটিউট প্রতিষ্ঠা; ন্যাশনাল কোর ইন্স্যুরেন্স সলিউশন (এনসিআইএস) সিস্টেম প্রতিষ্ঠা;
ইআরপি সিস্টেম (১৪টি মডিউল) বাস্তবায়ন; রেগুলেটরি টেকনোলজি সলিউশন (১১টি মডিউল) বাস্তবায়ন; সুপারভাইজরি টেকনোলজি সলিউশন (৭টি মডিউল) বাস্তবায়ন; ইউনিফায়েড মেসেজিং প্লাটফর্ম (ইউএমপি) কে পরিবর্তন করে ইন্স্যুরেন্স ইনফরমেশন ম্যানেজমেন্ট সিস্টেম (আইআইএমএস) এ রূপান্তর (বর্তমানে ১০টি সার্ভিস যুক্ত যেমন- এসএমএস, ইমেইল- নোটিফিকেশন, সেন্ট্রাল ডাটা ওয়্যারহাউজ, ই-রিসিপ্ট, পলিসিহোল্ডার পোর্টাল, মোবাইল অ্যাপ, এজেন্ট লাইসেন্সিং অনলাইন, ই-কেওয়াইসি, ইলেকট্রনিক রিপোর্ট ভেরিফিকেশন ও বিজনেস ইন্টেলিজেন্স মডিউল বাস্তবায়ন);
কর্তৃপক্ষের সকল লিজেসি ডকুমেন্ট ডিজিটাল ফরম্যাটে ডকুমেন্ট ম্যানেজমেন্ট সিস্টেম এর মাধ্যমে সংরক্ষণ; আইডিআরএ প্রধান কার্যালয়ে ডিজিটাল এন্ট্রি/ এক্সিট সিস্টেম বাস্তবায়ন; আইডিআরএ’র কোন কর্মকর্তা/কর্মচারী কর্তৃক কোন বীমাকারী বা অংশীজনের নিকট থেকে কোন প্রকার সুযোগ-সুবিধা গ্রহণ নিষিদ্ধকরণ; বিরোধ নিষ্পত্তি কমিটি পুনর্গঠন; এজেন্ট প্রশিক্ষণ গাইডলাইন প্রণয়ন; ইন্স্যুরটেক কোম্পানির কার্যক্রম পরিবীক্ষণ ব্যবস্থা চালুকরণ এবং বীমা জরিপকারীদের কার্যক্রম পরিবীক্ষণ ব্যবস্থা চালুকরণ।
আইন অনুবিভাগের অধীনে যেসব সংস্কার কার্যক্রম পরিচালিত হচ্ছে:
বীমা আইন ২০১০ এর সংশোধন; বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ আইন, ২০১০ এর সংশোধন; বীমাকারীর রেজল্যুশন অধ্যাদেশ, ২০২৫ প্রণয়ন; বীমা কর্পোরেশন আইন, ২০১৯ এর সংশোধন; বীমা কোম্পানি (মুখ্য নির্বাহী কর্মকর্তা নিয়োগ ও অপসারণ) প্রবিধানমালা, ২০১২ এর সংশোধন; লাইফ ইন্স্যুরেন্স ব্যবসায় ব্যবস্থাপনা ব্যয়ের সর্বোচ্চ সীমা নির্ধারণী বিধিমালা, ২০২০ এর সংশোধন; বীমা ব্যবসা নিবন্ধন ফি বিধিমালা, ২০১২ এর সংশোধন; বীমাকারীর রাজস্ব হিসাব, লাভ-ক্ষতির হিসাব ও স্থিতিপত্র প্রবিধানমালা, ২০২৫; বীমাকারীর উপদেষ্টা নিয়োগ প্রবিধানমালা, ২০২৫; জরিপকারীর দায়িত্ব ও কর্তব্য প্রবিধানমালা, ২০২৫; লাইফ বীমাকারীর উদ্বৃত্ত বন্টন প্রবিধানমালা, ২০২৫; বীমা কোম্পানির পরিচালক নির্বাচন বিধিমালা, ২০২৪ এর সংশোধন; বিরোধ নিষ্পত্তি কমিটি প্রবিধানমালা, ২০১২ এর সংশোধন; নন-লাইফ বীমা জরিপকারী (লাইসেন্সিং) বিধিমালা, ২০১৮ এর সংশোধন; বীমা এজেন্ট (নিয়োগ, নিবন্ধন ও লাইন্সেস) প্রবিধানমালা, ২০২১ এর সংশোধন এবং লাইফ ও নন-লাইফ বীমাকারীর সলভেন্সি মার্জিন প্রবিধানমালা, ২০২৪।
লাইফ অনুবিভাগের অধীনে যেসব সংস্কার কার্যক্রম পরিচালিত হচ্ছে:
লাইফ বীমা কোম্পানিসমূহের গ্রেডিং কার্যক্রম সম্পন্নকরণ; কোম্পানিসমূহের মুখ্য নির্বাহী কর্মকর্তা নিয়োগের চেকলিষ্ট সংশোধন কার্যক্রম সম্পন্নকরণ; বীমা কোম্পানিসমূহে যোগ্য ও দক্ষ মুখ্য নির্বাহী কর্মকর্তা নিয়োগের লক্ষ্যে কর্তৃপক্ষ কর্তৃক পুলভুক্তকরণ কার্যক্রম সম্পন্নকরণ; কর্তৃপক্ষের গ্রেডিংয়ের ভিত্তিতে ১৫ টি লাইফ বীমাকারীতে বিশেষ নিরীক্ষা কার্যক্রম চলমান; বীমা শিল্পের প্রত্যেক লাইফ বীমাকারীর বীমা পরিকল্পসমূহের তথ্য কর্তৃপক্ষে আনয়ন ও বীমা পরিকল্পসমূহের হালনাগাদকরণ কার্যক্রম সম্পন্নকরণ;
লাইফ বীমাকারীর শাখা কার্যালয় স্থাপনের চেকলিষ্টের সংশোধনী কার্যক্রম সম্পন্নকরণ; প্রত্যেক লাইফ বীমাকারীর প্রোফাইল তৈরী ও প্রোফাইল হালনাগাদ করণ কার্যক্রম সম্পন্নকরণ: লাইফ বীমাকারী কোম্পানির বীমা পরিকল্পসমূহের হালনাগাদকরণ ও মডিফিকেশনের কার্যক্রম গ্রহণ এবং বাংলাদেশে একচ্যুয়ারির কাজ সম্প্রসারণের লক্ষ্যে একচ্যুয়ারিদের তালিকাভুক্তির কার্যক্রম গ্রহণ।
নন-লাইফ অনুবিভাগের অধীনে যেসব সংস্কার কার্যক্রম পরিচালিত হচ্ছে:
বিশেষ নিরীক্ষার বিল দ্রুত পরিশোধের লক্ষ্যে কর্তৃপক্ষ হতে প্রদানের ব্যবস্থা নিশ্চিতকরণ; বীমাকারী প্রতিষ্ঠানসমূহে সময়ে সময়ে নিরীক্ষা সম্পাদনের জন্য নিরীক্ষা ফার্ম তালিকাভুক্তির কার্যক্রম গ্রহণ; বীমাকারী প্রতিষ্ঠানসমূহ বীমা আইন, বিধি প্রবিধি সার্কুলার অনুসরণপূর্বক বীমা ব্যবসা পরিচালনা করছে কিনা সেটি উদঘাটন ও সমাধানের লক্ষ্যে টিওআর সংশোধন; বীমাকারী প্রতিষ্ঠানসমূহের প্রোফাইল তৈরী ও হালনাগাদকরণ; আইআইএমএস ব্যবহার করে বীমাকারী প্রতিষ্ঠানসমূহের অফসাইট সুপারভিশন জোরদারকরণ;
বীমা কোম্পানীসমূহের মুখ্য নির্বাহী কর্মকর্তা পদে নিয়োগ লাভের সম্ভাব্য তালিকা বা মুখ্য নির্বাহী কর্মকর্তার পুল তৈরি; বীমা কোম্পানীর মুখ্য নির্বাহী কর্মকর্তা নিয়োগ/ পুনঃ নিয়োগের চেকলিস্ট সংশোধিত; বীমা জরিপকারী প্রতিষ্ঠানের শাখা কার্যালয় খোলা সংক্রান্ত চেকলিষ্ট অনুমোদনক্রমে প্রকাশিত; বীমা জরিপকারী হিসাবে ক্ষমতা/অথোরাইজেশন প্রদান করার জন্য চেকলিষ্ট অনুমোদনক্রমে প্রকাশিত এবং কর্পোরেট এজেন্ট (ব্যাংকাসুরেন্স) সনদ প্রাপ্তির জন্য চেকলিস্ট অনুমোদনক্রমে প্রকাশিত।
নিয়ন্ত্রকের এই অবস্থানকে অনেকেই বীমা খাতে সুশাসনের পথে একটি গুরুত্বপূর্ণ মোড় হিসেবে দেখছেন। তবে বাস্তবতা হলোএখনও দৃশ্যমান পরিবর্তনের চেয়ে সংকটের চিত্রই বেশি স্পষ্ট।
সংস্কারের রূপরেখা আছে, বাস্তবায়নে ধীরগতি:
২০২৫ সালে বীমা খাতে একাধিক কাঠামোগত সংস্কার প্রস্তাব আলোচনায় আসে।
তবে বছর শেষে দেখা যাচ্ছে, এসব উদ্যোগের বেশিরভাগই নীতিগত আলোচনার মধ্যেই সীমাবদ্ধ। ফলে বাজারে তাৎক্ষণিক কোনো ইতিবাচক প্রভাব তেমনভাবে পড়েনি।
প্রবৃদ্ধি আছে, কিন্তু গতি কম:
মোট প্রিমিয়াম আয়ে কিছুটা বৃদ্ধি থাকলেও প্রবৃদ্ধির হার নেমে এসেছে বহু বছরের মধ্যে সর্বনিম্ন পর্যায়ে। জাতীয় বাজেটে বীমা খাত বিশেষ অগ্রাধিকার না পাওয়ায় নতুন পণ্য, প্রযুক্তিনির্ভর সেবা ও উদ্ভাবনে প্রত্যাশিত গতি আসেনি। আঞ্চলিক দেশগুলোর তুলনায় বাংলাদেশের বীমা পেনেট্রেশন এখনও উল্লেখযোগ্যভাবে পিছিয়ে।
সব চ্যালেঞ্জের মাঝেও কিছু বীমা কোম্পানি ইতিবাচক দৃষ্টান্ত স্থাপন করেছে। তারা দ্রুত দাবি নিষ্পত্তি, ডিজিটাল ক্লেইম প্রসেসিং, ব্যাংকাস্যুরেন্সের মাধ্যমে ব্যবসা সম্প্রসারণ ও আস্থার উন্নতির ইঙ্গিত দিয়েছে। এতে ভালো ও দুর্বল প্রতিষ্ঠানের ব্যবধান আরও স্পষ্ট হয়ে উঠেছে।
নন-লাইফ বীমা ব্যবসায় এজেন্ট কমিশন বাতিল, ব্যক্তি এজেন্ট লাইসেন্স স্থগিত:
২০২৫ সালে দেশের বীমা খাতের অন্যতম বড় আলোচিত বিষয় ছিল দেশের নন-লাইফ বীমা কোম্পানিগুলোর ব্যক্তি এজেন্টদের লাইসেন্স স্থগিত। মঙ্গলবার (২৩ ডিসেম্বর) আইডিআরএ’র নির্বাহী পরিচালক (নন লাইফ) মনিরা বেগম স্বাক্ষরিত এক প্রজ্ঞাপনে এই স্থগিতাদেশ জারি করা হয়। ১ জানুয়ারি থেকে এ সিদ্ধান্ত কার্যকর । এই স্থগিতাদেশের ফলে নন লাইফ বীমা ব্যবসায় কোনো ধরনের এজেন্ট কমিশন দেয়ার সুযোগ থাকছে না কোম্পানিগুলোর।
তবে প্রজ্ঞাপন অনুযায়ী, চুক্তিভিত্তিক নিয়োগ ব্যতীত সব উন্নয়ন কর্মকর্তাকে সংশ্লিষ্ট বীমা কোম্পানির নির্ধারিত পে-স্কেল অনুযায়ী বেতন-ভাতা পরিশোধ করতে হবে।
আইডিআরএ বলছে, বিআইএ’র সুপারিশের প্রেক্ষিতে নন লাইফ বীমা পলিসি গ্রাহকদের স্বার্থ সংরক্ষণ, বীমাকারীর আর্থিক ভিত মজবুতকরণসহ বীমা খাতের বৃহত্তর স্বার্থে এই নির্দেশনা জারি করা হয়েছে।
এতে বলা হয়েছে, বাংলাদেশ ইন্স্যুরেন্স অ্যাসোসিয়েশনের ১৮/১১/২৫ তারিখের বিআইএ-৩(৩৫)/২০২৫-৩৩৬ নং পত্রের মাধ্যমে প্রাপ্ত সুপারিশের প্রেক্ষিতে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষে গত ৩০/১১/২৫ তারিখে নন-লাইফ বীমা প্রতিষ্ঠানের ব্যক্তি এজেন্ট কমিশনের বিষয়ে অনুষ্ঠিত সভার সিদ্ধান্ত এবং নন-লাইফ বীমাকারীদের নিকট থেকে প্রাপ্ত ব্যক্তি এজেন্ট লাইসেন্স স্থগিত করার প্রস্তাব অনুযায়ী সকল নন-লাইফ বীমাকারীর ব্যক্তি এজেন্ট লাইসেন্সসমূহ স্থগিত করা হয়েছে। যার ফলে ১লা জানুয়ারি, ২০২৬ তারিখ থেকে নন-লাইফ বীমা ব্যবসায় কোন ব্যক্তি বীমা এজেন্ট থাকবে না।
২.০ কোন বৈধ ব্যক্তি এজেন্ট লাইসেন্স কার্যকর না থাকায় কোন বীমাকারী কর্তৃক কোন ব্যক্তি বীমা এজেন্টকে কমিশন প্রদানের সুযোগ নেই। উল্লেখ্য যে, বীমা আইন, ২০১০ এর ধারা ৫৮(১) অনুযায়ী বীমা এজেন্ট ব্যতীত অন্য কাউকেও কমিশন বা অন্য কোন নামে পারিশ্রমিক/পারিতোষিক পরিশোধ করার কোন সুযোগ নেই ।
৩.০ উন্নয়ন কর্মকর্তাগণের বেতন-ভাতাদি ও অন্যান্য সুবিধাদি কর্মকর্তাগণের সংগৃহীত প্রিমিয়ামের শতকরা হারে প্রদান করা যাবে না। উল্লেখ্য যে, চুক্তিভিত্তিক নিয়োগ ব্যতীত সকল উন্নয়ন কর্মকর্তাগণের নিয়োগপত্রে সংশ্লিষ্ট বীমাকারীর পে-স্কেল অনুযায়ী বেতন-ভাতাদি উল্লেখ করতে হবে এবং সে অনুযায়ী বেতন-ভাতাদি প্রদান করতে হবে।
৪.০ সকল পর্যায়ের কর্মকর্তা-কর্মচারীগণের বেতন-ভাতাদি ও অন্যান্য সুবিধাদি কর্তৃপক্ষের সার্কুলার নং: নন-লাইফ ৬৪/২০১৯ এর ৩ নং দফায় বর্ণিত ব্যবস্থাপনা ব্যয়ের জন্য নির্ধারিত ব্যাংক হিসাব হতে কর্মকর্তা-কর্মচারীগণের স্ব স্ব ব্যাংক হিসাবে ট্রান্সফার বা একাউন্ট পেয়ী চেক এর মাধ্যমে প্রদান করতে হবে;
বীমায় সিইও নিয়োগে শর্ত শিথিল করে প্রবিধানে ফের সংশোধনী:
বীমা কোম্পানিতে মুখ্য নির্বাহী কর্মকর্তা (সিইও) নিয়োগে অভিজ্ঞতার শর্ত শিথিল করে প্রবিধানে ফের সংশোধনী এনেছে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ (আইডিআরএ)। রোববার (২৮ ডিসেম্বর) সংশোধনী সংক্রান্ত এ তথ্য প্রকাশ করেছে সংস্থাটি।
নতুন সংশোধনীতে সিইও নিয়োগের ক্ষেত্রে অভিজ্ঞতার শর্তে উল্লেখযোগ্য পরিবর্তন আনা হলেও অপসারণের বিষয়ে নিয়ন্ত্রক সংস্থার ক্ষমতা আরও জোরদার করা হয়েছে।
বীমা আইন, ২০১০-এর ১৪৮ ও ৮০ ধারার ক্ষমতাবলে বীমা কোম্পানি (মুখ্য নির্বাহী কর্মকর্তা নিয়োগ ও অপসারণ) প্রবিধানমালা, ২০১২-তে এ অধিকতর সংশোধনী আনা হয়েছে। গত ২২ ডিসেম্বর এ সংক্রান্ত গেজেট প্রজ্ঞাপন জারি করা হয়। এর আগে ২০২৩ সালেও এ প্রবিধানে এক দফা সংশোধন আনা হয়েছিল।
সংশোধিত প্রবিধান অনুযায়ী, কোনো বীমা কোম্পানিতে মুখ্য নির্বাহী হিসেবে নিয়োগ পেতে সংশ্লিষ্ট ব্যক্তির বীমা খাতে ন্যূনতম ১২ বছরের অভিজ্ঞতা থাকতে হবে। এর মধ্যে-কোনো বীমা কোম্পানিতে মুখ্য নির্বাহী কর্মকর্তা, অতিরিক্ত ব্যবস্থাপনা পরিচালক, সাধারণ বীমা কর্পোরেশন বা জীবন বীমা কর্পোরেশনে জেনারেল ম্যানেজার হিসেবে ন্যূনতম ১ বছর, অথবা উপব্যবস্থাপনা পরিচালক হিসেবে ন্যূনতম ৩ বছরের অভিজ্ঞতা থাকতে হবে।
এছাড়া, এ অভিজ্ঞতার অন্তত ১ বছর প্রধান কার্যালয়ে উন্নয়ন কার্যক্রম ব্যতীত প্রশাসনিক বা অন্য দায়িত্ব পালনের অভিজ্ঞতা হতে হবে।
তবে বীমা কোম্পানির প্রস্তাবের পরিপ্রেক্ষিতে কর্তৃপক্ষ উপযুক্ত মনে করলে নির্দিষ্ট ক্ষেত্রে এ অভিজ্ঞতার শর্ত শিথিল করতে পারবে। যেমন-(ক) সরকারি বা সরকার-সংশ্লিষ্ট কোনো বীমা কোম্পানি, যেখানে সরকারের বা সরকারি সংস্থা/প্রতিষ্ঠানের মালিকানা ৫০ শতাংশের বেশি;
(খ) আন্তর্জাতিকভাবে স্বীকৃত বহুজাতিক বীমা কোম্পানিতে ঊর্ধ্বতন ব্যবস্থাপনা পদে ন্যূনতম ২ বছরের সরাসরি বীমা-সংক্রান্ত অভিজ্ঞতাসম্পন্ন ব্যক্তি।
নতুন সংশোধনীতে স্বীকৃত পেশাগত ডিগ্রি বা পদবিধারীদের ক্ষেত্রেও প্রয়োজনে অভিজ্ঞতার শর্ত শিথিল করার সুযোগ রাখা হয়েছে।
অপসারণে কঠোরতা ও নিয়ন্ত্রকের ক্ষমতা জোরদার:
সংশোধনীতে দুর্নীতি, ক্ষমতার অপব্যবহার, মানিলন্ডারিং বা আর্থিক অনিয়মের কারণে পূর্বে অপসারিত ব্যক্তিকে সিইও হিসেবে নিয়োগের ক্ষেত্রে সম্পূর্ণ অযোগ্য ঘোষণা করা হয়েছে। একইভাবে, কর্তৃপক্ষ কর্তৃক নিয়োগ বা নবায়নের আবেদন প্রত্যাখ্যাত হলেও সংশ্লিষ্ট ব্যক্তি অযোগ্য বলে বিবেচিত হবেন।
এছাড়া, দায়িত্ব পালনকালে দোষী সাব্যস্ত হয়ে বীমা আইন বা প্রবিধান অনুযায়ী অপসারিত ব্যক্তি কিংবা অপসারণযোগ্য হওয়া সত্ত্বেও কোম্পানি ব্যবস্থা না নিলে সংশ্লিষ্ট ব্যক্তিও ভবিষ্যতে অযোগ্য হবেন।
একইসঙ্গে কোনো বীমা কোম্পানির পরিচালক, উল্লেখযোগ্য শেয়ারহোল্ডার (৫ শতাংশ বা তদূর্ধ্ব), পরামর্শক বা উপদেষ্টা থাকলেও তিনি মুখ্য নির্বাহী পদে নিয়োগ পেতে পারবেন না।
প্রয়োজনে তদন্ত কমিটি গঠন করে যথাযথ প্রক্রিয়া অনুসরণপূর্বক সরাসরি মুখ্য নির্বাহী অপসারণের ক্ষমতাও আইডিআরএকে দেওয়া হয়েছে।
নিয়োগ নবায়নের ক্ষেত্রে মুখ্য নির্বাহীর কর্মসম্পাদন মূল্যায়নে ‘কাজের যোগ্যতা’র পরিবর্তে “কর্মসম্পাদনের মান ও পরিমাণ” বিবেচনার নতুন বিধান যুক্ত করা হয়েছে।
তিন বছরের জন্য আড়াই টাকা হচ্ছে বীমা ব্যবসা নিবন্ধন ফি:
২০২৬ সাল থেকে পরবর্তী তিন বছরের জন্য এক টাকা থেকে বাড়িয়ে আড়াই টাকা করা হচ্ছে বীমা ব্যবসা নিবন্ধন নবায়ন ফি। ২০২৮ সাল থেকে ২০৩০ সাল পর্যন্ত এই ফি ৪ টাকা করা হবে। ২০৩০ সাল থেকে পরবর্তী সময়ের জন্য এই ফি ৫ টাকা করে পরিশোধ করতে হবে। বীমা ব্যবসা নিবন্ধন নবায়ন ফি বিধিমালা, ২০১২’র সংশোধনী প্রস্তাব নিয়ে সচিবালয়ে অনুষ্ঠিত পর্যালোচনা সভায় এই সিদ্ধান্ত এসেছে বলে সূত্র জানিয়েছে। সূত্রটি জানায়, শিগগিরই এ সংক্রান্ত গেজেট প্রকাশিত হতে পারে। গত ১৫ ডিসেম্বর সচিবালয়ে আর্থিক প্রতিষ্ঠান বিভাগের অতিরিক্ত সচিব মোঃ সাঈদ কুতুবের সভাপতিত্বে এ পর্যালোচনা সভা অনুষ্ঠিত হয়।

Posted ০১:০৫ পূর্বাহ্ণ | রবিবার, ০৪ জানুয়ারি ২০২৬
bankbimaarthonity.com | rina sristy

এ বিভাগের আরও খবর

আর্কাইভ ক্যালেণ্ডার
পিএইচপি টাওয়ার, ১০৭/২, কাকরাইল, ঢাকা-১০০০।
ফোন: নিউজরুম: ০১৭১৫-০৭৬৫৯০, ০১৮৪২-০১২১৫১ ফোন: ০২-৮৩০০৭৭৩-৫
ই-মেইল: bankbima1@gmail.com