

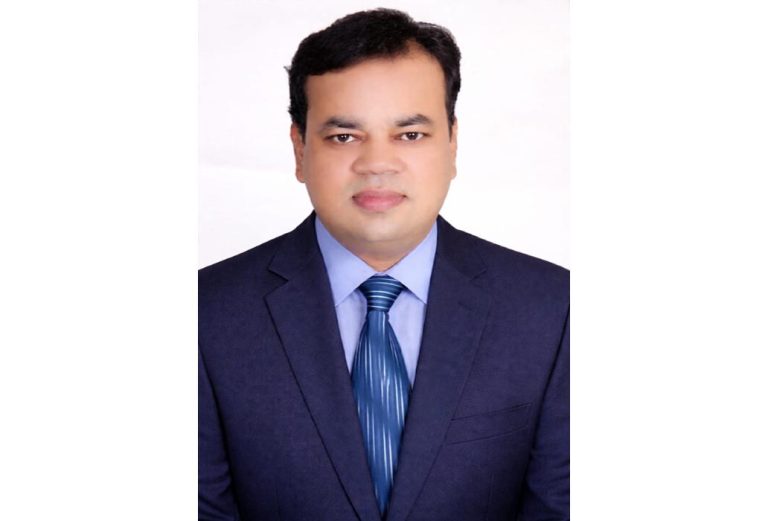
আহমেদ সাইফুদ্দীন চৌধুরী, মুখ্য নির্বাহী কর্মকর্তা, বাংলাদেশ জেনারেল ইন্স্যুরেন্স কোম্পানী পিএলসি.
সোমবার, ১১ আগস্ট ২০২৫ প্রিন্ট ২৪৬ বার পঠিত
নন-লাইফ বীমা খাতের উন্নয়নে কিছু সীমাবদ্ধতা রয়েছে। এতে ভবিষ্যতে এ খাতের উপর নেতিবাচক প্রভাব পড়তে পারে। যেমন-নির্ধারিত এজেন্ট কমিশনের অতিরিক্ত কমিশন প্রদান এবং বিশ্ব বীমা বাজারের সঙ্গে আমাদের বীমার প্রিমিয়াম হার অনেক বেশি। তাছাড়া, নন-লাইফ বীমা খাতে ব্যবসা সংগ্রহ করতে এজেন্ট প্রথা বিলুপ্ত করা প্রয়োজন। এখানে এজেন্ট বন্ধ করে এই খরচ মার্কেটিং এক্সিকিউটিভদের পেছনে ব্যয় করা উচিত।
অন্যদিকে নন-লাইফ বীমা খাতে পণ্যেরও কিছু স্বল্পতা রয়েছে, নন-লাইফ বীমা ক্ষেত্রে বা পরিধি বিস্তারের জন্য বীমাকৃত খাতগুলো চিহ্নিত করে তা বাধ্যতামূলক করা একান্ত প্রয়োজন।
বীমা শিল্পের পরিধি বাড়াতে হলে নন-লাইফ বীমা খাতের নিয়ম ও নীতিমালা পর্যালোচনা করা দরকার, সবাই মিলে যদি এই বিষয়ে কার্যকর ব্যবস্থা গ্রহণ করা যায়, তাহলে বীমা খাত দেশের অর্থনৈতিক প্রবৃদ্ধিতে গুরুত্বপূর্ণ ভূমিকা রাখতে পারবে।
সরকারি ব্যবসার ক্ষেত্রে, রাষ্ট্রায়ত্ত সাধারণ বীমা কর্পোরেশন শতভাগ সরকারি ব্যবসার আন্ডাররাইট করবে। বর্তমানে ৫০ শতাংশ সরকারি ব্যবসা বেসরকারি নন-লাইফ বীমা কোম্পানিগুলোর মধ্যে বন্টন করা হয়, এই হার সমানভাবে না দিয়ে পুরোটা রাষ্ট্রীয় প্রতিষ্ঠানকে দিলে খাতটির আরো উন্নতি হবে।
নন-লাইফ বীমা শিল্পের সুষ্ঠু এবং স্বচ্ছ বাজার সৃষ্টির লক্ষ্যে বাংলাদেশে নন-ট্যারিফ মার্কেট বিবেচনা করা সময়োপযোগী হবে। কারণ, বাংলাদেশে ট্যারিফ মার্কেটে প্রিমিয়ামের হার বিশ্ববাজার থেকে অনেক বেশি। যার ফলে অতিরিক্ত কমিশন প্রদানের প্রবণতা সৃষ্টি হয়। তাছাড়া, নন-ট্যারিফ মার্কেটের ফলে আমরা বিশ্বের বীমা সেবার সঙ্গে প্রতিযোগিতামূলক বীমা সেবা প্রদানে সক্ষম হবে। এতে নন-লাইফ বীমা খাতে প্রিমিয়াম বৃদ্ধির অপার সম্ভাবনা রয়েছে।
পুনঃবীমার ক্ষেত্রে বর্তমানে প্রচলিত আইন অর্থাৎ ৫০ শতাংশ বাধ্যতামূলক সাধারণ বীমা কর্পোরেশনের সঙ্গে করতে হবে বাকি ৫০ শতাংশ ওভারসিস মার্কেটে করা যায়। তা হ্রাস করে ৩০ শতাংশ সাধারণ বীমা কর্পোরেশনের সঙ্গে এবং ৭০ শতাংশ ওভারসিস মার্কেটে করার বিবেচনা করা যেতে পারে। তবে ৭০ শতাংশের ক্ষেত্রে বিকল্প থাকতে পারে যে কোনো কোম্পানি তা সাধারণ বীমা কর্পোরেশন অথবা বিদেশি পুনঃবীমাকারীদের সঙ্গে পুনঃবীমা করতে পারবে।
যে কোনো নন-লাইফ বীমার নতুন পণ্য যে বীমা কোম্পানি উদ্ভাবন করবে তাকে প্রথমে বাজারজাত করার সুযোগ দিতে হবে এবং যদি সফলতা আসে, তবে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ থেকে ঐ কোম্পানি নতুন উদ্ভাবিত পণ্যের অনুমোদন নেবে। এজন্য একটি পরীক্ষামুলক সময় নির্ধারণ করা যেতে পারে। এতে যেমন নিয়মনীতির কিছুটা বাধ্যবাধকতা হ্রাস পাবে, তেমনি বিভিন্ন কোম্পানি নতুন পণ্য উদ্ভাবনে উৎসাহ পাবে।
মূলত বীমা দাবি যে কোনো নন-লাইফ বীমা কোম্পানির সক্ষমতা পরিমাপের জন্য প্রধান মানদন্ড। তাই বর্তমানে প্রচলিত বীমা দাবি নিষ্পত্তির ক্ষেত্রে বিভিন্ন ধরনের তথ্যাদি ও নথিপত্র প্রদানের যে প্রক্রিয়া রয়েছে তা সহজীকরণ একান্ত প্রয়োজন এবং তা সম্ভব।
নন-লাইফ বীমা কোম্পানির প্রিমিয়াম পরিশোধে কিছুটা পরিবর্তন আনা প্রয়োজন। অর্থাৎ প্রিমিয়াম পরিশোধে পরবর্তী দিনে ব্যাংক বা আর্থিক প্রতিষ্ঠানে জমাকরণের যে বাধ্যতামূলক আইন রয়েছে, তা কিছুটা শিথিল করে ন্যূনতম একমাস করা প্রয়োজন এবং একমাসের পর যদি প্রিমিয়াম পরিশোধ না হয়, তবে প্রতিদিনের জন্য ১% হারে অথবা বিবেনাযোগ্য আর্থিক জরিমানা আরোপ করা যেতে পারে।
যদি কোন কোম্পানি এক মাসের মধ্যে প্রিমিয়াম পরিশোধ করতে না পারে, তাহলে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ (আইডিআরএ) তাদের বিরুদ্ধে জরিমানা করতে পারে।
সংশ্লিষ্ট কর্তৃপক্ষ এবং স্টেকহোল্ডারগণ যদি এগিয়ে আসে, তাহলে নন-লাইফ বীমা খাতকে আরো কার্যকর ও স্বচ্ছ করে গড়ে তোলা সম্ভব। এতে গ্রাহকদের আস্থা বাড়বে। সঠিক বীমা কভারেজ নিতে আগ্রহী হবে এবং জাতীয় অর্থনীতিতে বিরাট ভূমিকার প্রতিফলন ঘটবে।
লেখক: মুখ্য নির্বাহী কর্মকর্তা,
বাংলাদেশ জেনারেল ইনসিওরেন্স কোম্পানী পিএলসি.

Posted ০৭:৪১ অপরাহ্ণ | সোমবার, ১১ আগস্ট ২০২৫
bankbimaarthonity.com | rina sristy

এ বিভাগের আরও খবর

আর্কাইভ ক্যালেণ্ডার
পিএইচপি টাওয়ার, ১০৭/২, কাকরাইল, ঢাকা-১০০০।
ফোন: নিউজরুম: ০১৭১৫-০৭৬৫৯০, ০১৮৪২-০১২১৫১ ফোন: ০২-৮৩০০৭৭৩-৫
ই-মেইল: bankbima1@gmail.com
✎ মন্তব্য করুন